数字货币延续性,试点之后普通人的钱包真的会换吗
数字货币延续性,试点之后普通人的钱包真的会换吗
从2014年埃斯顿央行发币论文到今天,我跟踪数字货币已经快十三年。很多人只盯着"能不能发出来",我盯着的是另一件事:做出来之后能不能一直活着。延续性不是技术炫技,是这套东西在真实经济里能不能持续运转、不塌方、不被边缘化。
技术层面,早期央行数字货币项目大量采用双离线支付和硬件钱包方案,运维成本极高。近几年共识转向混合架构,把高频小额留给链下,大额结算走链上,运维压力降了一个量级。架构能迭代,项目才不会被技术锁死。
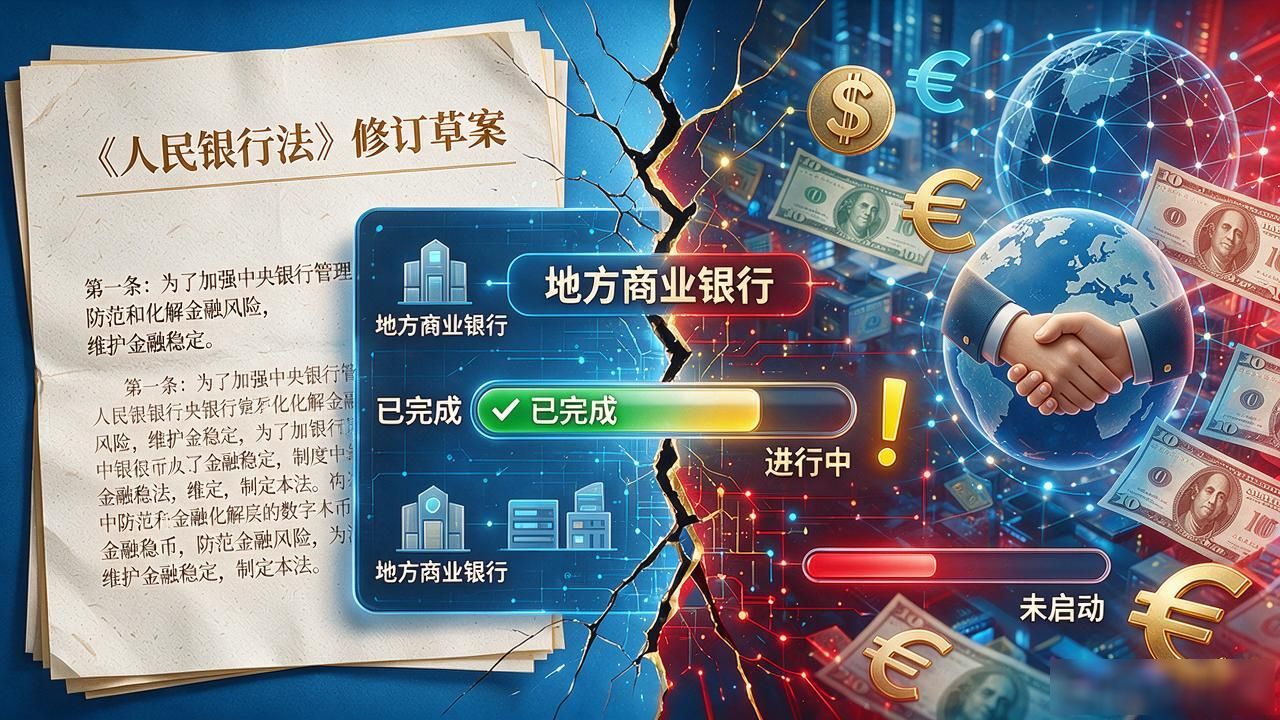
制度层面更关键。数字人民币的法律地位写进了《人民银行法》修订草案,跨境结算试点从双边扩到了多边。但地方商业银行的配套系统改造进度参差不齐,制度跑在技术前面的错位一旦拉大,用户端就会断层。
市场接受度是最隐蔽的变量。试点城市超四亿实名钱包,日均活跃率却不到百分之二。人装了不花,花完就转回传统账户,那延续性就建立在补贴和场景绑定的沙子上数字货币延续性,风一停就散。真正要盯的指标是自然复购率,不是装机量。
我在智库看到的内部评估里,"能活"和"活得好"是两回事。能活数字货币延续性,试点之后普通人的钱包真的会换吗,靠财政托底就行;活得好,需要商业闭环自己转起来。这个转不转得动,比任何白皮书里的路线图都真实。
关键词数字货币延续性