数字货币试点落地指南
数字货币试点落地指南
央行数字货币试点已扩展至多地,这不再是遥远的概念,而是逐渐融入日常支付场景的现实体验。对于普通用户而言,了解试点区域分布及参与方式,直接关系到能否提前享受更便捷的金融服务。数字人民币的推广并非简单的现金替代数字货币试点落地指南,而是基于账户松耦合与币串结合的创新设计,其匿名性、可追溯性等技术特点,正在重塑我们对货币发行的认知边界。
在试点城市如深圳、成都等地,零售、餐饮、交通等高频消费场景已实现全覆盖。商户端通过官方APP或指定渠道完成钱包开立数字货币试点推广,用户只需扫码即可完成支付,流程与传统支付宝、微信支付无异,但底层逻辑完全不同。这种无感嵌入的方式降低了用户学习成本,使得老年人等数字弱势群体也能平滑过渡,真正体现了普惠金融的初衷。
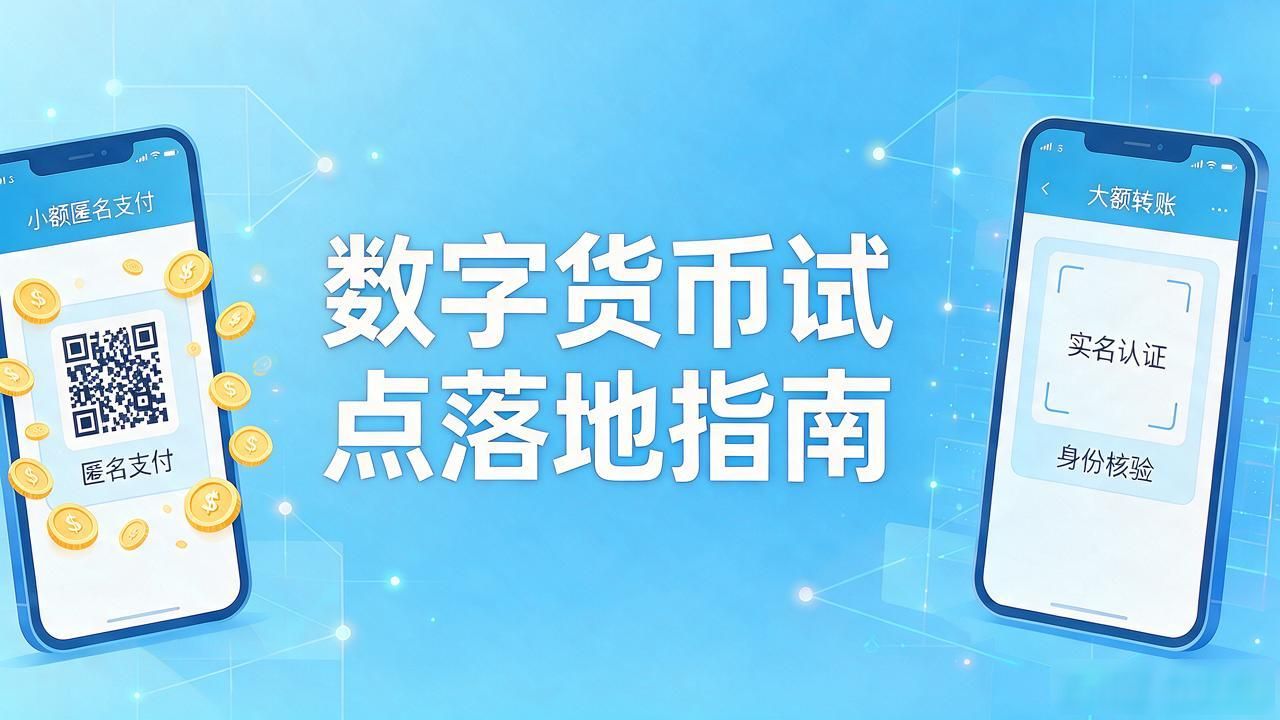
针对公众最关心的隐私保护问题,数字货币采用“可控匿名”机制。小额匿名支付保护交易隐私,大额转账则需实名登记以防洗钱恐怖融资。这种分级管理策略在保护个人数据与满足监管需求之间取得了平衡,既避免了现金时代现金流转的监控盲区,也防止了过度暴露个人金融轨迹,为数字安全提供了坚实保障。
对于持币用户,数字钱包内的资产具有法偿性,且不计利息,这与银行存款有本质区别。但在应急场景下,其离线支付能力显得尤为关键。即使在没有网络的环境下,通过手机NFC功能即可完成双离线支付,这在地震、断电等极端情况下展现了巨大的社会价值,远超传统电子支付的依赖网络局限。
目前试点虽未全面铺开全国,但基础设施的完善速度远超预期。银行体系正在积极适配新架构,硬件钱包、智能合约等衍生应用也在逐步落地。普通用户应关注所在地区的试点动态,及时通过官方渠道开立数字钱包,抢占先机体验技术红利,这不仅是支付习惯的升级,更是参与未来金融体系变革的实践。
关键词数字货币试点推广