央行数字货币计息,钱放数字钱包里到底赚不赚
央行数字货币计息,钱放数字钱包里到底赚不赚
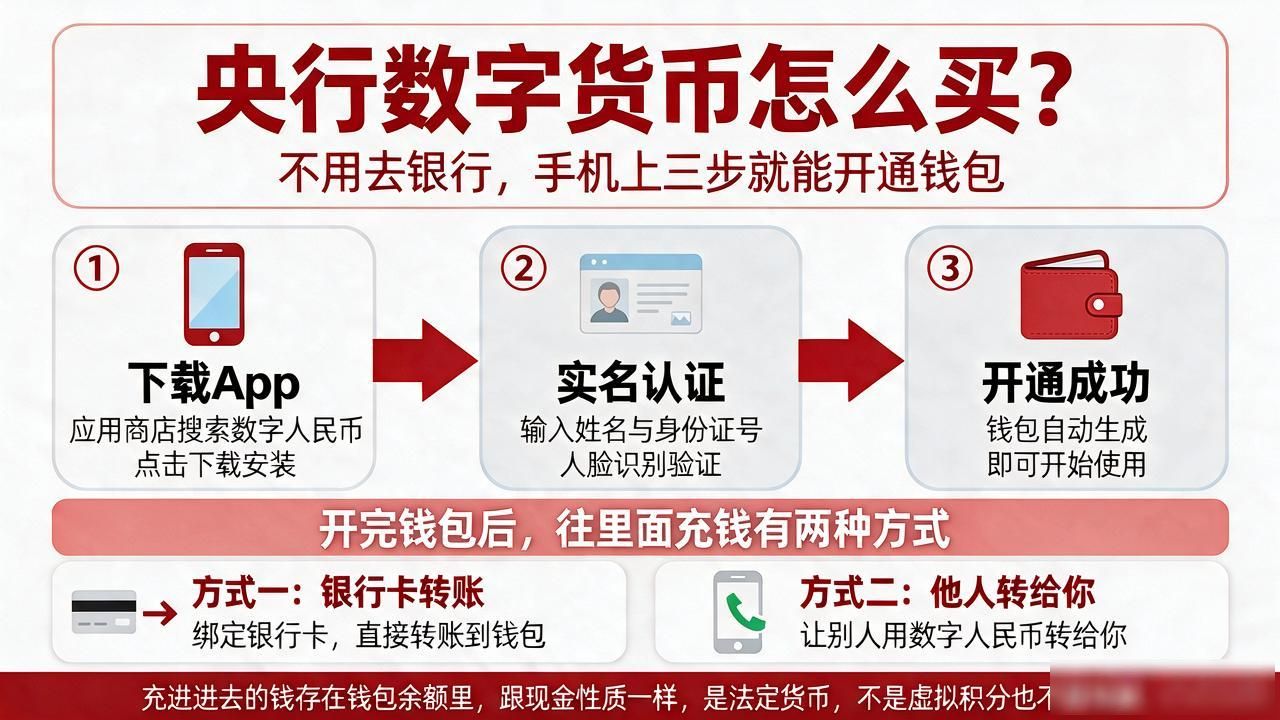
央行数字货币计息这件事,最近讨论度很高。数字人民币从"电子现金"往"存款"方向靠,意味着你钱包里的钱不再只是支付工具,而是能像活期存款一样产生利息。央行2025年底修订运营机构章程,明确了数字人民币余额可以计息,这是制度层面的重要转向,直接关系到每个持有数字钱包的普通人。
计息规则参照活期存款利率。你的余额在运营机构也就是各家商业银行账户里,按日计息、按季结息,利率执行人民银行公布的活期存款基准利率。说白了,钱放在钱包里不再是"死钱",跟银行卡里放活期存款享受的利息基本一致。
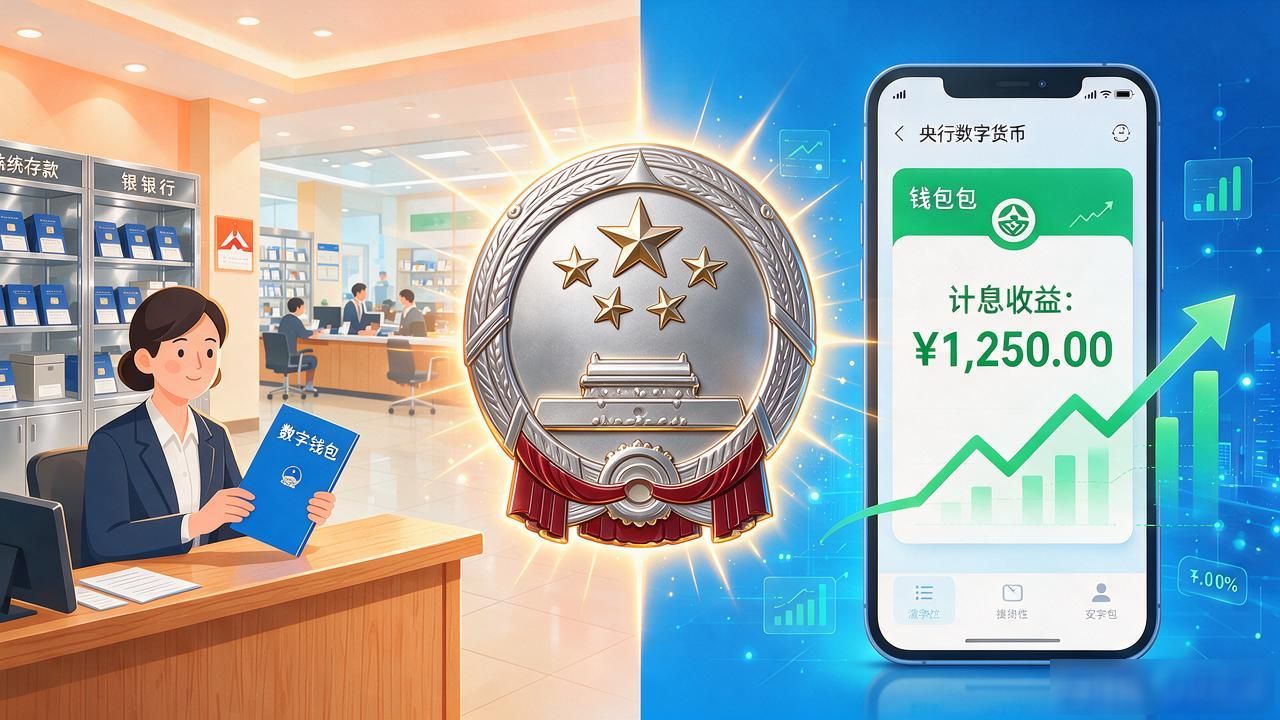
跟传统存款相比有一个关键区别:利息由商业银行作为运营机构记账和付息央行数字货币计息,而非央行直接付息。但底层是央行发行的法定货币,信用背书是央行央行数字货币计息,钱放数字钱包里到底赚不赚,安全性跟存款没有本质差异,流动性上更方便,手机里随时可花可转。
对普通人最实际的影响是:数字钱包里的"零钱"终于能过夜生息了。以前余额不产生利息,放得越久越"亏"。现在哪怕利率不高,一年几百块也是实打实的收益。把零散资金留在数字钱包里不再"闲置",心理负担小了很多。
你的数字钱包里现在躺着多少钱?如果开始计息,你愿意继续放着随时花掉,还是转去存定期、买理财?
关键词央行数字货币计息