实证方式研究数字货币:数据怎么拿、模型怎么建、结果怎么看
实证方式研究数字货币:数据怎么拿、模型怎么建、结果怎么看
用实证方式研究数字货币,本质是把"感觉币要涨"变成"在5%显著性水平下拒绝零假设"。带学生做这个方向好几年,我越来越觉得最大障碍不是模型不够新,而是数据不干净、不连续、不标准。做股票那套直接套在链上资产上实证方式研究数字货币:数据怎么拿、模型怎么建、结果怎么看,基本要重想一遍。
数据是地基。主流做法从Binance、Coinbase的API拉日频价格,叠加Glassnode的链上指标——活跃地址、转账量、矿工收入。坑不少:交易所间价差能到2%-3%,僵尸币序列全是零,幸存者偏差会把截面回归带偏。我一般要求学生至少三个交易所取中位数,再手动剔掉流通量低于阈值的项目。
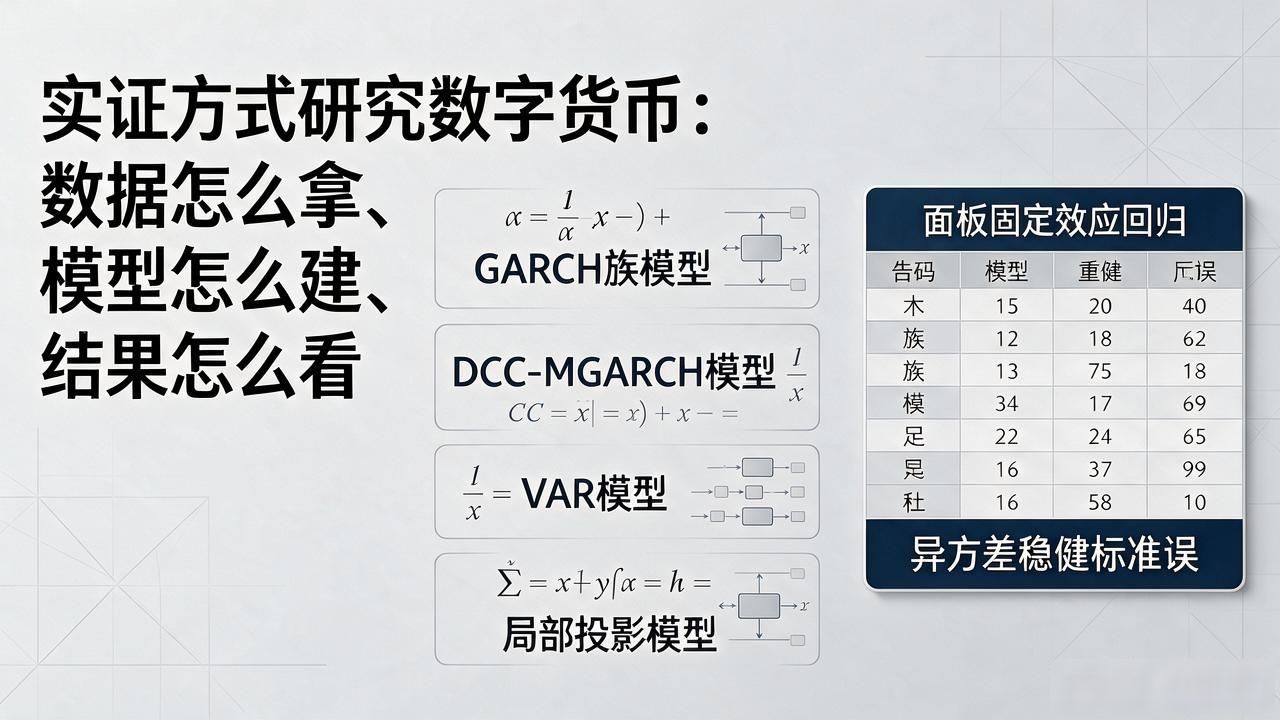
模型这块,波动率用GARCH族基本够用,测BTC和ETH的动态相关性得上DCC-MGARCH。关心货币政策对加密市场的溢出效应实证方式研究数字货币,VAR或局部投影是更干净的识别策略。做几百个山寨币的面板固定效应回归,异方差稳健标准误必须加上,不然t统计量全废,回归结论根本站不住脚。
让研究真正落地靠的是案例。2023年3月硅谷银行倒闭那周,我用事件研究法测USDT、USDC的累计异常收益,发现脱钩预期在公告前12小时就已price in。DeFi方向,把Aave的TVL和Gas费放一起做门槛回归,高Gas区间借贷效率断崖式下降,跟纯理论推出来的结论差了一截。你手上如果有原始链上数据,最该先跑哪类模型?
关键词实证方式研究数字货币