银行开放数字货币到底改了啥?普通人的存款、支付、理财全变样了
银行开放数字货币到底改了啥?普通人的存款、支付、理财全变样了
银行开放数字货币,说白了就是数字人民币的发行、流通、结算权向商业银行和支付机构开放,让"钱"的流转路径变短、变灵活,不再是央行一条线管到底。
开放的核心是"谁能发、谁能管、谁能收"的权限重新划分。 过去清结算全跑在央行体系内,银行只能当"管道"。现在放开后,商业银行能自主设计存款型数字货币产品,商户直接对接发行端银行开放数字货币到底改了啥?普通人的存款、支付、理财全变样了,到账速度从秒级往毫秒级靠,手续费也压下来了。
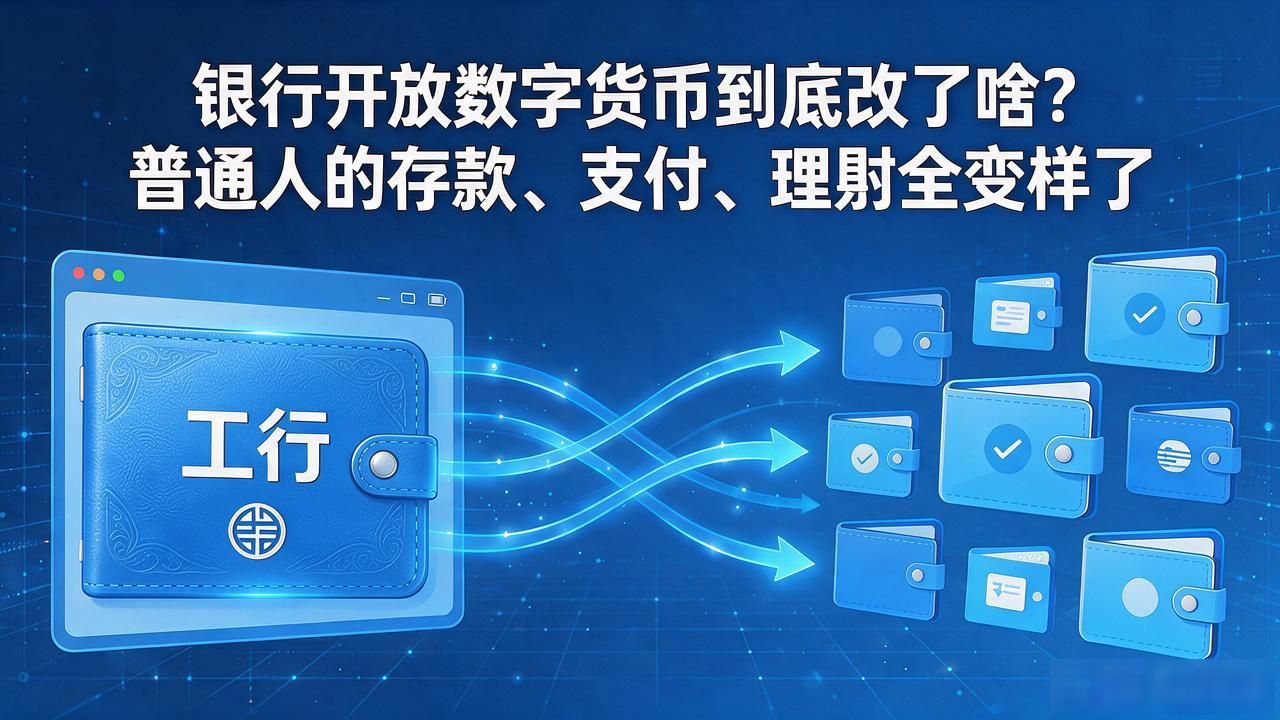
对普通用户,最直观的变化是数字钱包不再只绑一家银行。你在工行存的数字人民币,可以无缝转到任何持牌机构的商户端,反过来也成立。利息怎么算、跨行转收不收手续费,这些以前含糊的规则会被写进条款银行开放数字货币,选择权回到自己手上。
对商户和银行来说,竞争格局变了。以前数字人民币只是"多一个支付入口",现在谁的产品体验好、利息高,客户就往谁那儿走。银行得重新设计产品定价,商户也得选到底接哪家银行的发行通道,谈判筹码多了。
落地的卡点集中在"双离线支付"和防假币上。 没网时手机碰一下就能付钱,对芯片硬件要求极高;发行权一开放,假币风险就从"国家信用"变成"机构信用",监管得拿出新的审计手段,眼下还在深圳、雄安等试点城市跑数据。
关键词银行开放数字货币