德国银行经营数字货币,从牌照到风控到落地,每一步都不轻松
德国银行经营数字货币,从牌照到风控到落地,每一步都不轻松
在德国银行干了十几年,德国银行经营数字货币这件事,远不是换个渠道卖产品那么简单。合规、技术、客户习惯德国银行经营数字货币,每个环节都得重新走一遍。
最现实的坎是牌照。德国BaFin监管框架下,经营数字货币相关业务要拿到对应资质,电子货币机构牌照和加密资产服务提供商许可是两条完全不同的线。很多银行以为内部审批完就能上线,结果在监管备案环节卡了大半年,团队人力成本白白烧掉。
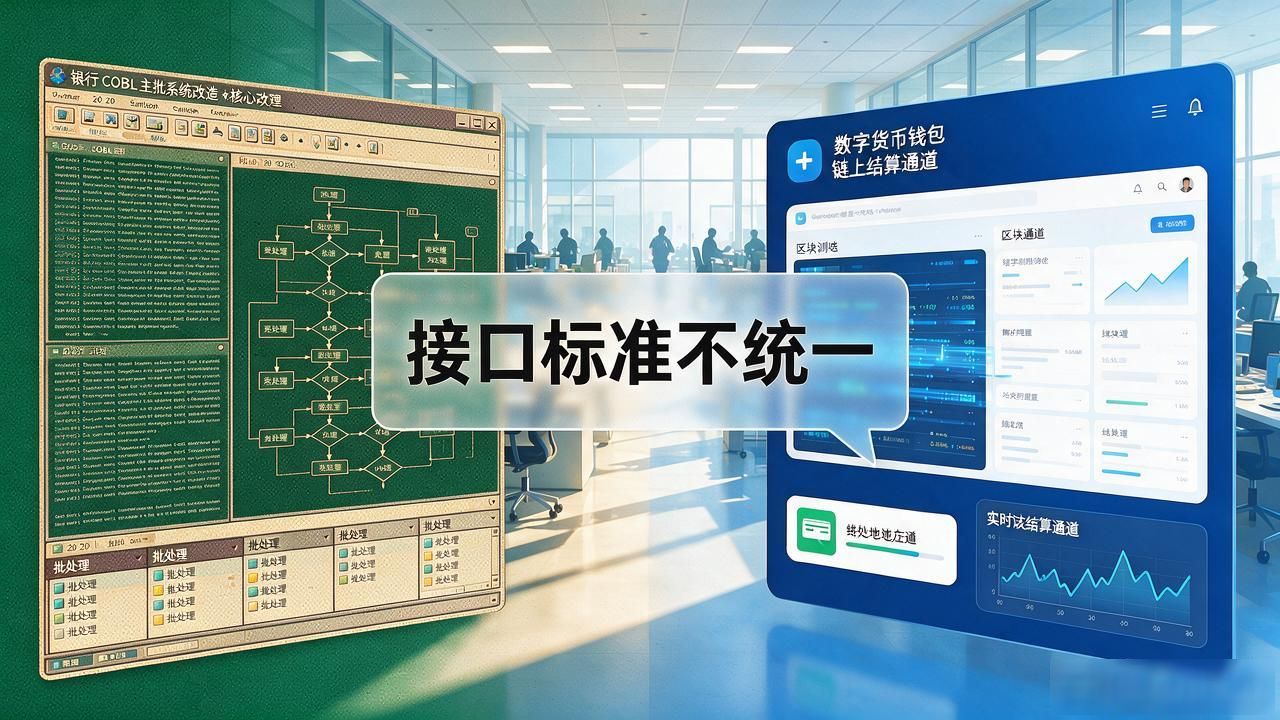
技术层面,核心银行系统改造是重头戏。德国很多老银行还在用上世纪的COBOL主批系统,要接入数字货币钱包、链上结算通道,接口标准不统一,测试周期被拉得很长。我见过一家中型银行光是跟第三方支付对账就折腾了八个月,上线后才发现精度问题。
客户那边,德国人对数字资产的接受度比北欧低不少,大额风险敞口管理成了风控团队最头疼的事。银行内部对数字货币头寸的限额怎么定、跨市场波动怎么对冲德国银行经营数字货币,从牌照到风控到落地,每一步都不轻松,没有现成模板,基本靠合规部和风控部反复拉会,一个参数能吵三周。
真正跑起来之后才发现,运维成本比预期高一大截。链上监控、异常交易识别、跨境结算延迟,任何一环出问题客户投诉就炸。银行得在收益和稳定性之间反复权衡,经营数字货币不是做一个功能,是整套体系的重建。
关键词德国银行经营数字货币